Bảo hiểm khi thuê xe du lịch là các hợp đồng bảo hiểm gắn với chiếc xe bạn thuê. Chúng bảo vệ phương tiện, tài xế, hành khách trên xe và cả người bị thiệt hại do xe gây ra trong suốt hành trình. Phần lớn các loại bảo hiểm này do chủ xe hoặc đơn vị cho thuê mua, nên người thuê được hưởng quyền lợi mà không phải tự ký hợp đồng bảo hiểm riêng.
Có 4 loại chính: bảo hiểm trách nhiệm dân sự (TNDS) bắt buộc, bảo hiểm vật chất xe, bảo hiểm tai nạn lái xe và người ngồi trên xe, và bảo hiểm du lịch cá nhân. TNDS là loại duy nhất bắt buộc theo Nghị định 67/2023/NĐ-CP (đã sửa đổi bởi Nghị định 220/2026/NĐ-CP), với giới hạn bồi thường 150 triệu đồng/người/vụ cho thiệt hại về sức khỏe và tính mạng. Phí TNDS một năm của xe kinh doanh vận tải dưới 6 chỗ là 756.000 đồng, xe 7 chỗ là 1.080.000 đồng và xe 16 chỗ là 3.054.000 đồng (chưa gồm VAT).
Mức độ bảo vệ khác nhau rõ rệt giữa thuê xe có tài xế và thuê xe tự lái. Thuê xe tự lái, bạn thường phải tự trả phần miễn thường và bồi thường hư hỏng của xe theo hợp đồng. Các phần dưới đây đi qua quyền lợi, mức phí, những trường hợp bảo hiểm từ chối chi trả, cách xử lý khi có tai nạn và cách kiểm tra một chiếc xe có bảo hiểm đầy đủ trước khi bạn đặt cọc.
Bảo hiểm khi thuê xe du lịch bảo vệ cả chiếc xe, tài xế, hành khách và người bị thiệt hại do xe gây ra.
Ai là người mua bảo hiểm khi thuê xe du lịch?
Chủ xe hoặc đơn vị cho thuê là người mua bảo hiểm TNDS, bảo hiểm vật chất xe và bảo hiểm tai nạn người ngồi trên xe. Người thuê chỉ tự mua bảo hiểm du lịch cá nhân nếu muốn được bảo vệ thêm ngoài phạm vi chiếc xe.
Ba vai trò trong một hợp đồng bảo hiểm xe thường bị nhầm với nhau. Bên mua bảo hiểm là người đóng phí, ở đây là chủ xe. Người được bảo hiểm là người có trách nhiệm hoặc tài sản được bảo vệ, thường cũng là chủ xe. Người thụ hưởng là người nhận tiền, có thể là hành khách bị thương hoặc người đi đường bị xe đâm. Bạn là khách thuê xe nên không đứng tên trên giấy chứng nhận, nhưng vẫn nằm trong phạm vi bảo vệ khi ngồi trên xe hoặc khi điều khiển xe tự lái hợp pháp.
Nếu đơn vị cho thuê không mua bảo hiểm bắt buộc hoặc để giấy chứng nhận hết hạn, mọi khoản bồi thường cho bên bị thiệt hại sẽ do chủ xe tự chi trả, kèm theo mức phạt hành chính. Người thuê có thể bị kéo vào tranh chấp kéo dài, nhất là khi đang tự lái. Đó là lý do bước kiểm tra giấy tờ bảo hiểm trước khi nhận xe quan trọng hơn nhiều người nghĩ.
Có những loại bảo hiểm nào khi thuê xe du lịch?
Có 4 loại bảo hiểm khi thuê xe du lịch: bảo hiểm TNDS bắt buộc, bảo hiểm vật chất xe, bảo hiểm tai nạn lái xe và người ngồi trên xe, và bảo hiểm du lịch cá nhân. Chỉ TNDS là bắt buộc theo luật, ba loại còn lại là tự nguyện.
| Loại bảo hiểm | Bắt buộc? | Ai mua | Bảo vệ ai, cái gì | Mức chi trả |
|---|---|---|---|---|
| TNDS của chủ xe | Có | Chủ xe | Bên thứ ba và hành khách trên xe | Tối đa 150 triệu đồng/người/vụ; 100 triệu đồng/vụ về tài sản |
| Vật chất xe | Không | Chủ xe | Chính chiếc xe | Theo giá trị xe, trừ mức miễn thường |
| Tai nạn lái xe và người ngồi trên xe | Không | Chủ xe | Tài xế, phụ xe, hành khách | Theo số tiền bảo hiểm mỗi chỗ ngồi |
| Du lịch cá nhân | Không | Từng người đi du lịch | Người mua, cả khi không ở trên xe | Theo gói, thường 10–100 triệu đồng |
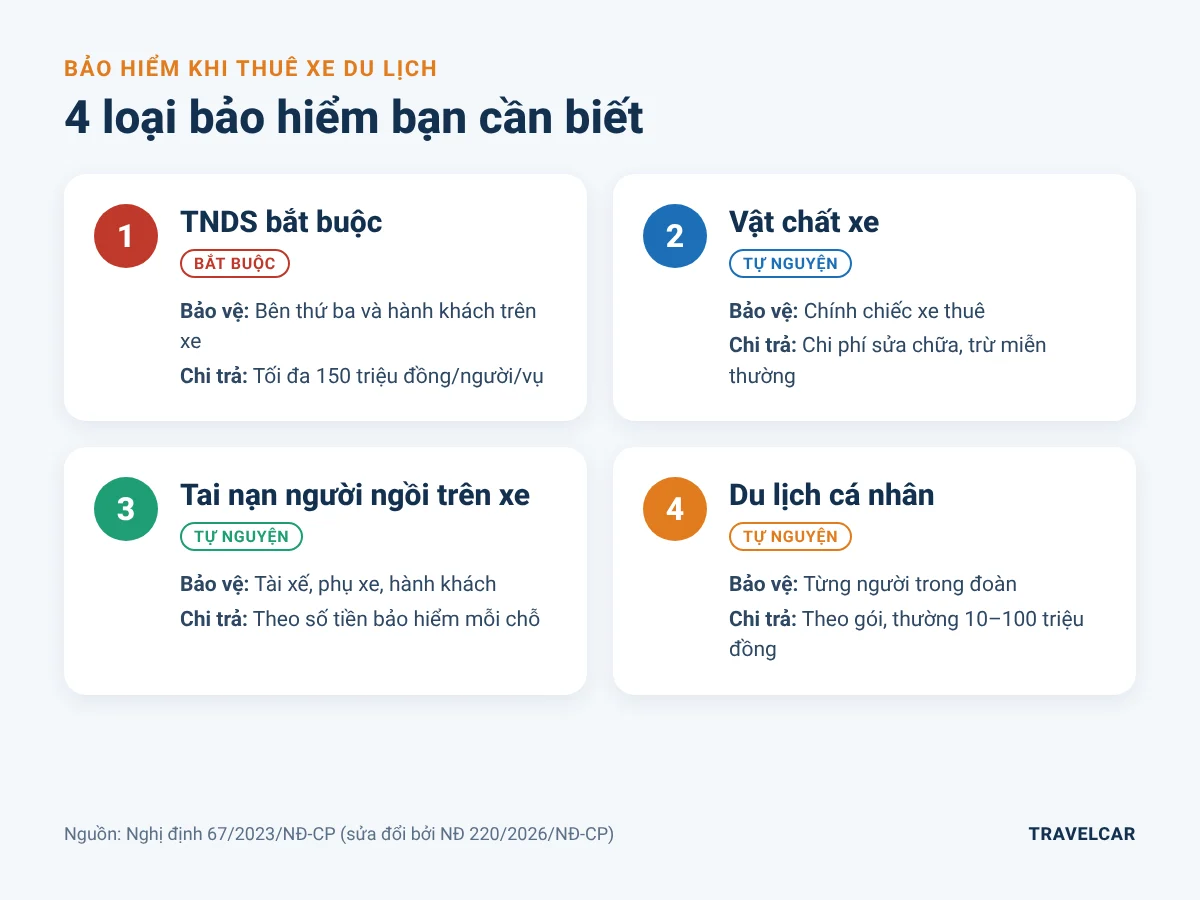
4 loại bảo hiểm khi thuê xe du lịch và đối tượng được bảo vệ của từng loại.
Bảo hiểm trách nhiệm dân sự (TNDS) bắt buộc
Bảo hiểm TNDS bắt buộc là loại bảo hiểm mọi chủ xe cơ giới phải mua khi tham gia giao thông tại Việt Nam, theo Nghị định 67/2023/NĐ-CP. Văn bản này được sửa đổi bởi Nghị định 220/2026/NĐ-CP, có hiệu lực từ ngày 01/07/2026.
Khi xe gây tai nạn, doanh nghiệp bảo hiểm thay chủ xe bồi thường hai nhóm thiệt hại. Nhóm thứ nhất là thiệt hại về sức khỏe, tính mạng và tài sản của bên thứ ba, ví dụ người đi bộ, người đi xe máy hoặc chiếc ô tô bị va chạm. Nhóm thứ hai là thiệt hại về sức khỏe, tính mạng của hành khách trên chính chiếc xe đó. Nhiều bài viết chỉ nhắc đến bên thứ ba và bỏ sót quyền lợi của hành khách, trong khi đây là phần liên quan trực tiếp nhất đến bạn khi đi xe du lịch.
Giới hạn bồi thường là 150 triệu đồng/người/vụ cho thiệt hại về sức khỏe, tính mạng và 100 triệu đồng/vụ cho thiệt hại tài sản do ô tô gây ra. Mức 150 triệu đồng đã có từ Nghị định 67/2023 và không thay đổi khi Nghị định 220/2026 ra đời. Con số này nghe có vẻ lớn, nhưng một ca chấn thương nặng phải phẫu thuật và điều trị dài ngày có thể vượt mức đó, vì vậy các đơn vị cho thuê xe nghiêm túc thường mua thêm bảo hiểm tai nạn cho hành khách.
Bảo hiểm vật chất xe (bảo hiểm thân vỏ)
Bảo hiểm vật chất xe chi trả chi phí sửa chữa hoặc thay thế khi chính chiếc xe bị hư hỏng. Các rủi ro thường được bảo vệ gồm va chạm, lật đổ, cháy nổ và thiên tai như bão, lũ, sét đánh. Thủy kích (động cơ hỏng do nước tràn vào khi đi qua vùng ngập) và mất cắp bộ phận thường nằm trong điều khoản bổ sung, phải mua thêm mới được bảo vệ.
Với khách thuê xe tự lái, đây là loại bảo hiểm quyết định số tiền bạn phải trả khi lỡ quẹt xe vào cột hay va chạm nhẹ. Nếu xe có bảo hiểm vật chất, bạn thường chỉ phải chịu mức miễn thường ghi trong hợp đồng. Nếu xe không có, bạn có thể phải bồi thường toàn bộ chi phí sửa chữa theo báo giá của garage.
Bảo hiểm tai nạn lái xe, phụ xe và người ngồi trên xe
Bảo hiểm tai nạn người ngồi trên xe trả tiền cho tài xế, phụ xe và hành khách bị thương hoặc tử vong do tai nạn khi đang ở trên xe, lên xuống xe, theo số tiền bảo hiểm đã chọn cho mỗi chỗ ngồi. Khác với TNDS, loại này không yêu cầu xác định ai có lỗi trong vụ tai nạn.
Số tiền bảo hiểm phổ biến dao động từ 10 triệu, 50 triệu đến 100 triệu đồng/người/vụ, một số đơn vị chọn mức 200 triệu đồng. Phí khá thấp: nhiều doanh nghiệp bảo hiểm áp dụng tỷ lệ 0,1% số tiền bảo hiểm mỗi năm với mức từ 5 đến 500 triệu đồng. Một xe 16 chỗ mua mức 100 triệu đồng/chỗ chỉ tốn khoảng 1,6 triệu đồng/năm.
Có một điểm ít người để ý. Nếu số người thực tế trên xe nhiều hơn số chỗ được bảo hiểm, nhiều quy tắc bảo hiểm sẽ giảm tiền chi trả cho từng người theo tỷ lệ. Nhồi thêm 2 khách vào xe 16 chỗ không chỉ vi phạm luật giao thông mà còn làm giảm quyền lợi của cả đoàn.
Bảo hiểm du lịch cá nhân
Bảo hiểm du lịch cá nhân do từng người tự mua, bảo vệ người đó suốt chuyến đi chứ không chỉ khi ngồi trên xe. Gói này thường chi trả tai nạn, chi phí y tế khi ốm đau, mất hành lý hoặc giấy tờ, và một số gói có thêm quyền lợi khi chuyến đi bị hoãn, hủy.
Giá bảo hiểm du lịch trong nước tham khảo từ 1.500 đến 25.000 đồng/người/ngày, tương ứng mức bồi thường từ 10 đến 100 triệu đồng, tùy doanh nghiệp và gói bạn chọn. Gói này đáng mua khi đoàn đi đường dài nhiều ngày, có người cao tuổi hoặc trẻ nhỏ, hoặc lịch trình có các hoạt động như leo núi, tắm biển.
Phí bảo hiểm xe du lịch hiện nay là bao nhiêu?
Phí bảo hiểm TNDS bắt buộc do Nhà nước quy định cố định tại Phụ lục I Nghị định 67/2023/NĐ-CP, tính theo số chỗ ngồi và mục đích sử dụng xe. Xe kinh doanh vận tải dưới 6 chỗ đóng 756.000 đồng/năm, xe 7 chỗ đóng 1.080.000 đồng/năm, xe 16 chỗ đóng 3.054.000 đồng/năm (chưa gồm 10% VAT).
| Loại xe du lịch | Phí TNDS năm (chưa VAT) | Phí TNDS năm (đã gồm VAT) |
|---|---|---|
| Xe 4–5 chỗ (dưới 6 chỗ) | 756.000 đồng | 831.600 đồng |
| Xe 7 chỗ | 1.080.000 đồng | 1.188.000 đồng |
| Xe 9 chỗ (Limousine) | 1.404.000 đồng | 1.544.400 đồng |
| Xe 16 chỗ | 3.054.000 đồng | 3.359.400 đồng |
| Xe 29 chỗ | 4.933.000 đồng | 5.426.300 đồng |
| Xe 45 chỗ | 5.413.000 đồng | 5.954.300 đồng |
Xe trên 25 chỗ tính theo công thức 4.813.000 đồng cộng 30.000 đồng cho mỗi chỗ vượt quá 25. Xe 29 chỗ vì thế đóng 4.813.000 + 4 × 30.000 = 4.933.000 đồng. Xe 16 chỗ có mức phí cao hơn cả xe 17 chỗ (2.718.000 đồng) và 18 chỗ (2.869.000 đồng), một điểm lạ trong biểu phí nhưng được giữ nguyên nhiều năm.
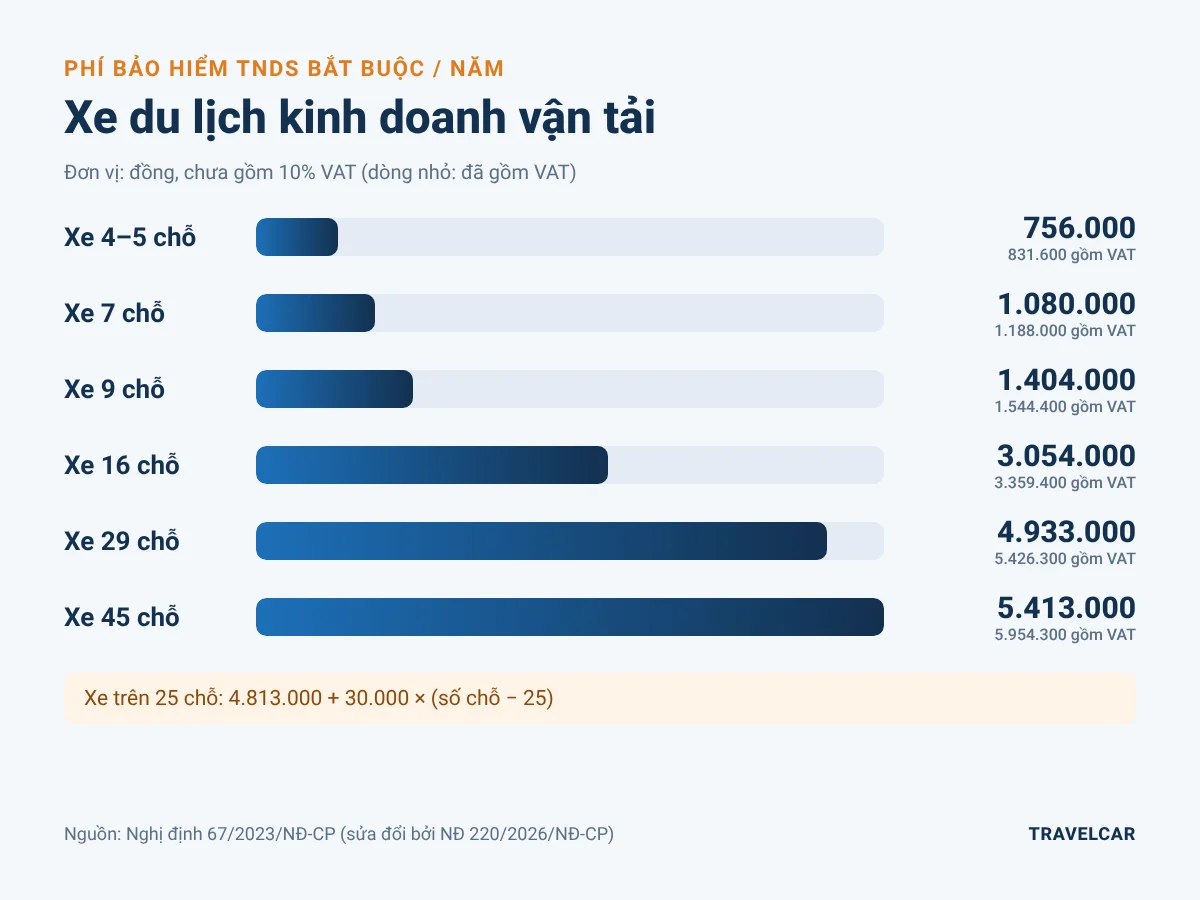
Phí bảo hiểm TNDS bắt buộc của xe du lịch kinh doanh vận tải theo Phụ lục I Nghị định 67/2023/NĐ-CP.
Phí bảo hiểm vật chất xe tính bằng tỷ lệ phần trăm trên giá trị xe và khác nhau giữa các doanh nghiệp. Xe cho thuê tự lái thường chịu tỷ lệ cao hơn xe gia đình. Ví dụ, trong một biểu phí công khai, tỷ lệ phí thuần cho nhóm taxi và xe cho thuê tự lái là 1,76–2,09%, trong khi xe không kinh doanh chỉ 0,99–1,32%. Với một chiếc xe 7 chỗ trị giá 800 triệu đồng, chênh lệch này tương đương khoảng 6 triệu đồng mỗi năm. Doanh nghiệp bảo hiểm cũng được tăng phí TNDS tối đa 15% với xe có lịch sử tai nạn.
Phần lớn đơn vị cho thuê đã tính các khoản phí này vào giá thuê xe. Cách hỏi đơn giản nhất là đề nghị nhân viên ghi rõ trong báo giá hoặc hợp đồng: "Giá thuê đã gồm bảo hiểm TNDS, bảo hiểm tai nạn hành khách mức bao nhiêu và bảo hiểm vật chất với mức miễn thường bao nhiêu". Một câu trả lời rõ ràng bằng văn bản giúp bạn tránh tranh cãi về sau.
Thuê xe có tài xế và thuê xe tự lái khác nhau thế nào về bảo hiểm?
Thuê xe có tài xế thì đơn vị cho thuê chịu gần như toàn bộ rủi ro về xe và trách nhiệm với bên thứ ba. Thuê xe tự lái thì bạn phải bồi thường hư hỏng của xe cho chủ xe theo hợp đồng và thường chịu phần miễn thường, kể cả khi xe có bảo hiểm vật chất.
| Tiêu chí | Thuê xe có tài xế | Thuê xe tự lái |
|---|---|---|
| Người điều khiển xe | Tài xế của đơn vị cho thuê | Bạn hoặc người được ghi trong hợp đồng |
| Hư hỏng của chính chiếc xe | Đơn vị cho thuê chịu | Bạn chịu theo hợp đồng, bảo hiểm vật chất (nếu có) trả phần vượt miễn thường |
| Thiệt hại cho bên thứ ba | Bảo hiểm TNDS và đơn vị cho thuê | Bảo hiểm TNDS; bạn chịu phần vượt hạn mức hoặc bị loại trừ |
| Phạt nguội | Đơn vị cho thuê | Bạn, trong thời gian thuê |
| Tiền cọc | Thường không có | Có, dùng để trừ chi phí phát sinh |
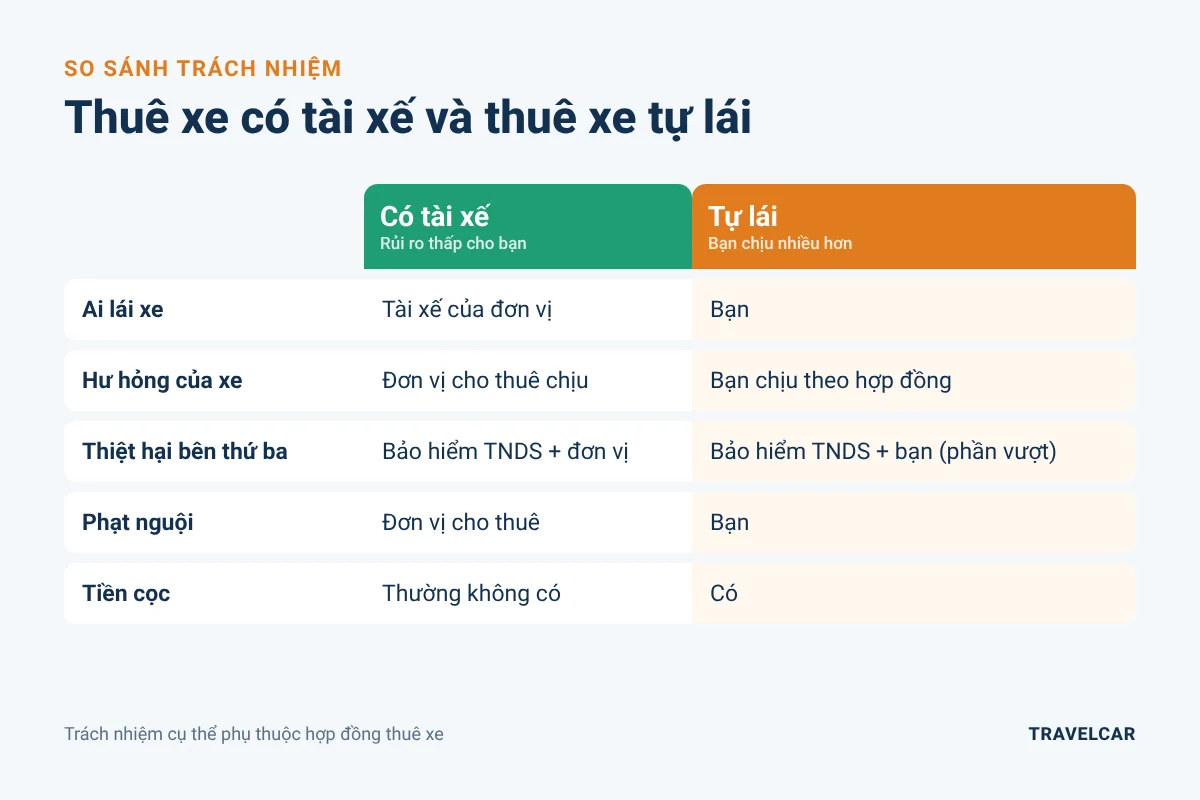
Trách nhiệm của người thuê tăng lên rõ rệt khi chuyển từ thuê xe có tài xế sang thuê xe tự lái.
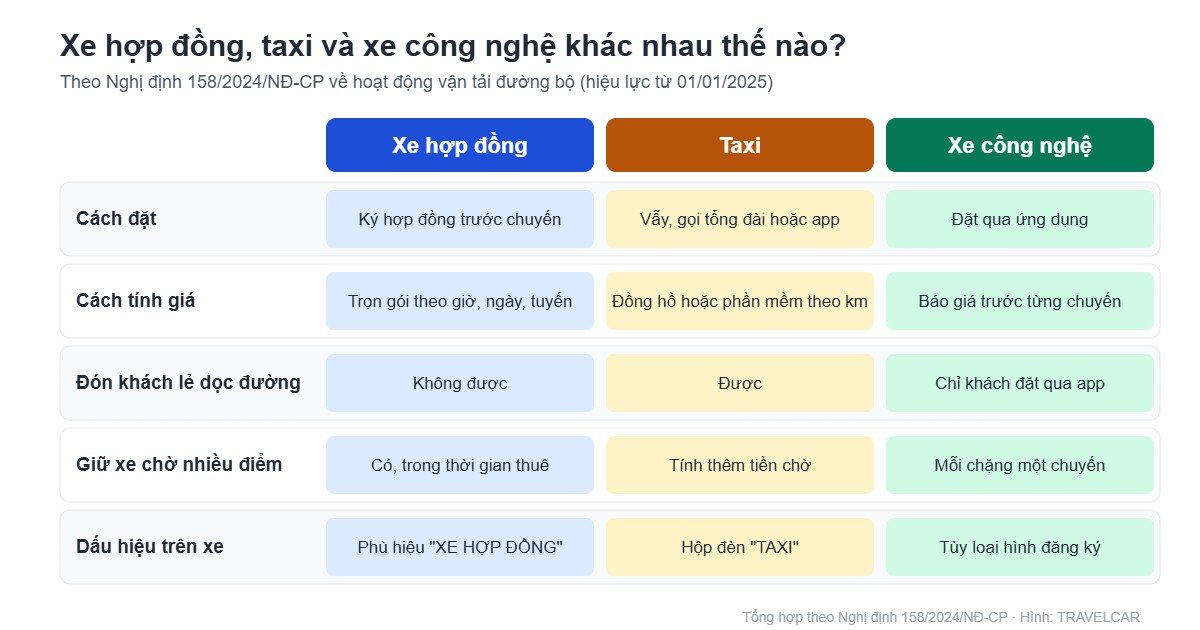
Một rủi ro ít được nhắc đến nằm ở các xe cá nhân cho thuê tự lái qua ứng dụng. Nhiều chiếc trong số này đăng ký mục đích "không kinh doanh" để đóng phí bảo hiểm thấp. Quy tắc bảo hiểm của một số doanh nghiệp coi thu nhập từ việc cho thuê xe là kinh doanh, nên khi xe gặp sự cố trong lúc đang cho thuê, yêu cầu bồi thường vật chất có thể bị từ chối vì xe sử dụng sai mục đích đã khai báo. Lúc đó toàn bộ chi phí sửa xe rất dễ bị đẩy sang người thuê. Chọn xe đăng ký kinh doanh vận tải, thường gọi là xe hợp đồng, là cách loại bỏ rủi ro này ngay từ đầu.
Những trường hợp nào bảo hiểm không bồi thường?
Bảo hiểm từ chối bồi thường khi người lái vi phạm nghiêm trọng pháp luật, cố ý gây thiệt hại hoặc xe được sử dụng sai mục đích đã khai báo. Các trường hợp phổ biến nhất gồm:
- Người lái xe cố ý gây tai nạn, hoặc bỏ chạy mà không thực hiện trách nhiệm dân sự của chủ xe.
- Người lái xe không có giấy phép lái xe, hoặc giấy phép không phù hợp với loại xe đang điều khiển, ví dụ dùng bằng B lái xe 16 chỗ.
- Người lái xe có nồng độ cồn vượt mức cho phép hoặc sử dụng chất ma túy, chất kích thích bị cấm. Với bảo hiểm TNDS, Nghị định 67 chỉ loại trừ phần thiệt hại về tài sản trong trường hợp vi phạm nồng độ cồn; thiệt hại về người của nạn nhân vẫn được bồi thường.
- Xe sử dụng sai mục đích khai báo, ví dụ xe đăng ký không kinh doanh nhưng đem cho thuê.
- Hao mòn tự nhiên, hỏng hóc kỹ thuật, giảm giá trị thương mại của xe (với bảo hiểm vật chất).
- Thiệt hại do chiến tranh, khủng bố, động đất, hoặc xảy ra ngoài lãnh thổ Việt Nam.
Riêng bảo hiểm vật chất, mỗi doanh nghiệp có thêm điều khoản loại trừ riêng. Xe chở quá số người quy định, xe chạy vào khu vực cấm, hoặc người thuê tự ý cho người khác lái đều có thể khiến hồ sơ bị từ chối. Khi thuê xe tự lái, bạn nên đọc kỹ phần này trong hợp đồng và chỉ để những người có tên trong hợp đồng cầm lái.
Mức miễn thường là gì và người thuê xe tự lái phải trả bao nhiêu?
Mức miễn thường, còn gọi là mức khấu trừ, là số tiền người được bảo hiểm tự chịu trong mỗi vụ tổn thất. Bảo hiểm chỉ chi trả phần thiệt hại vượt quá mức này. Mức miễn thường phổ biến của bảo hiểm vật chất xe là 500.000 đồng/vụ đến vài triệu đồng/vụ, tùy doanh nghiệp, giá trị xe và thỏa thuận.
Ví dụ, bạn thuê xe tự lái và va quệt khiến xe hỏng cản trước, chi phí sửa là 12.000.000 đồng. Hợp đồng bảo hiểm của xe có mức miễn thường 2.000.000 đồng/vụ. Bảo hiểm trả 10.000.000 đồng, phần 2.000.000 đồng còn lại thường được hợp đồng thuê xe chuyển sang cho bạn. Nếu chi phí sửa chỉ 1.500.000 đồng, thấp hơn mức miễn thường, bạn tự trả toàn bộ và bảo hiểm không tham gia.
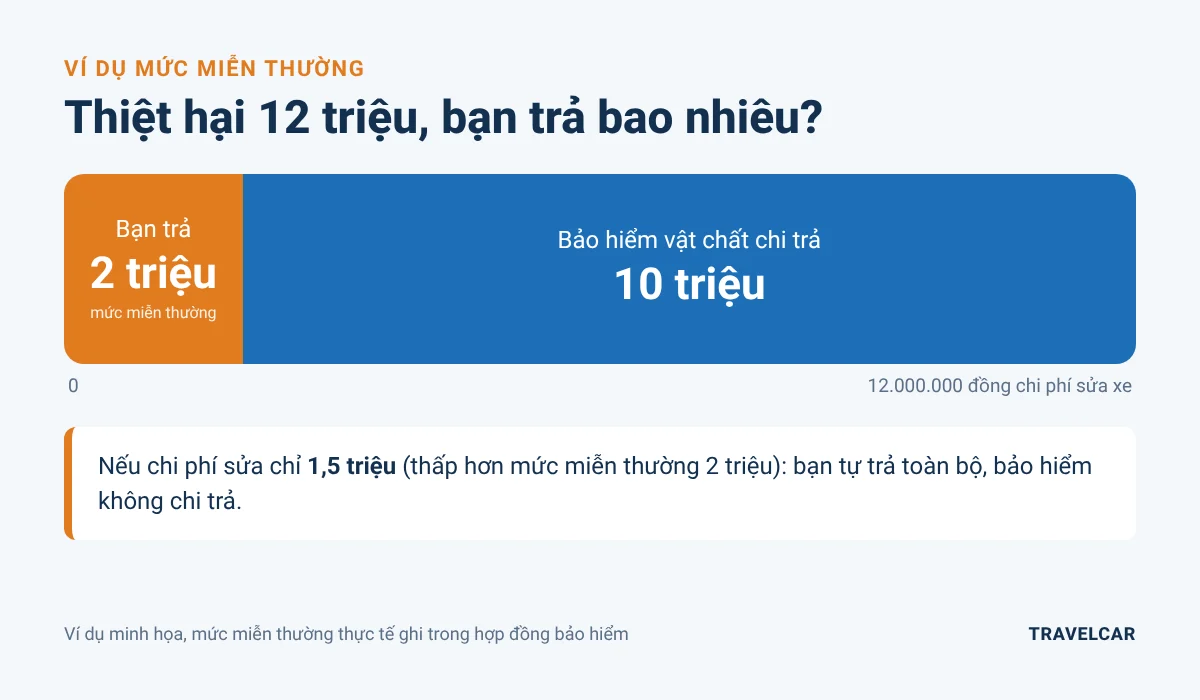
Ví dụ: thiệt hại 12 triệu đồng, miễn thường 2 triệu đồng, bảo hiểm chi trả 10 triệu đồng.
Một số hợp đồng thuê xe còn thu thêm khoản "phí khấu hao" hoặc "phí xe nằm garage" trong những ngày sửa chữa. Đây không phải quy định của bảo hiểm mà là thỏa thuận riêng giữa bạn và chủ xe. Bạn nên hỏi trước ba con số: mức miễn thường mỗi vụ, phí ngày xe nằm garage, và mức bồi thường tối đa bạn phải chịu nếu bảo hiểm từ chối.
Xảy ra tai nạn khi đang thuê xe du lịch cần làm gì để được bồi thường?
Khi xảy ra tai nạn, hãy ưu tiên cấp cứu người bị thương, giữ nguyên hiện trường, báo ngay cho đơn vị cho thuê và đường dây nóng của doanh nghiệp bảo hiểm, rồi phối hợp lập hồ sơ. Trình tự cụ thể như sau:
- Cấp cứu người bị thương và gọi 115 nếu cần. Tính mạng luôn được ưu tiên trước mọi thủ tục.
- Giữ nguyên hiện trường, bật đèn cảnh báo, đặt biển báo phía sau xe. Không di chuyển xe khi chưa có hướng dẫn, trừ khi xe gây cản trở nguy hiểm.
- Gọi hotline doanh nghiệp bảo hiểm (in trên giấy chứng nhận) và báo đơn vị cho thuê xe.
- Báo công an giao thông (113) với các vụ có người bị thương hoặc thiệt hại lớn để lập biên bản.
- Chụp ảnh, quay video toàn cảnh hiện trường, biển số các xe liên quan, vết trượt, hư hỏng; ghi lại tên và số điện thoại nhân chứng.
- Không tự ý sửa xe hoặc thỏa thuận bồi thường riêng khi chưa có giám định viên của bảo hiểm.
- Nộp hồ sơ gồm giấy chứng nhận bảo hiểm, đăng ký xe, giấy phép lái xe, biên bản của cơ quan chức năng, hóa đơn y tế và sửa chữa.
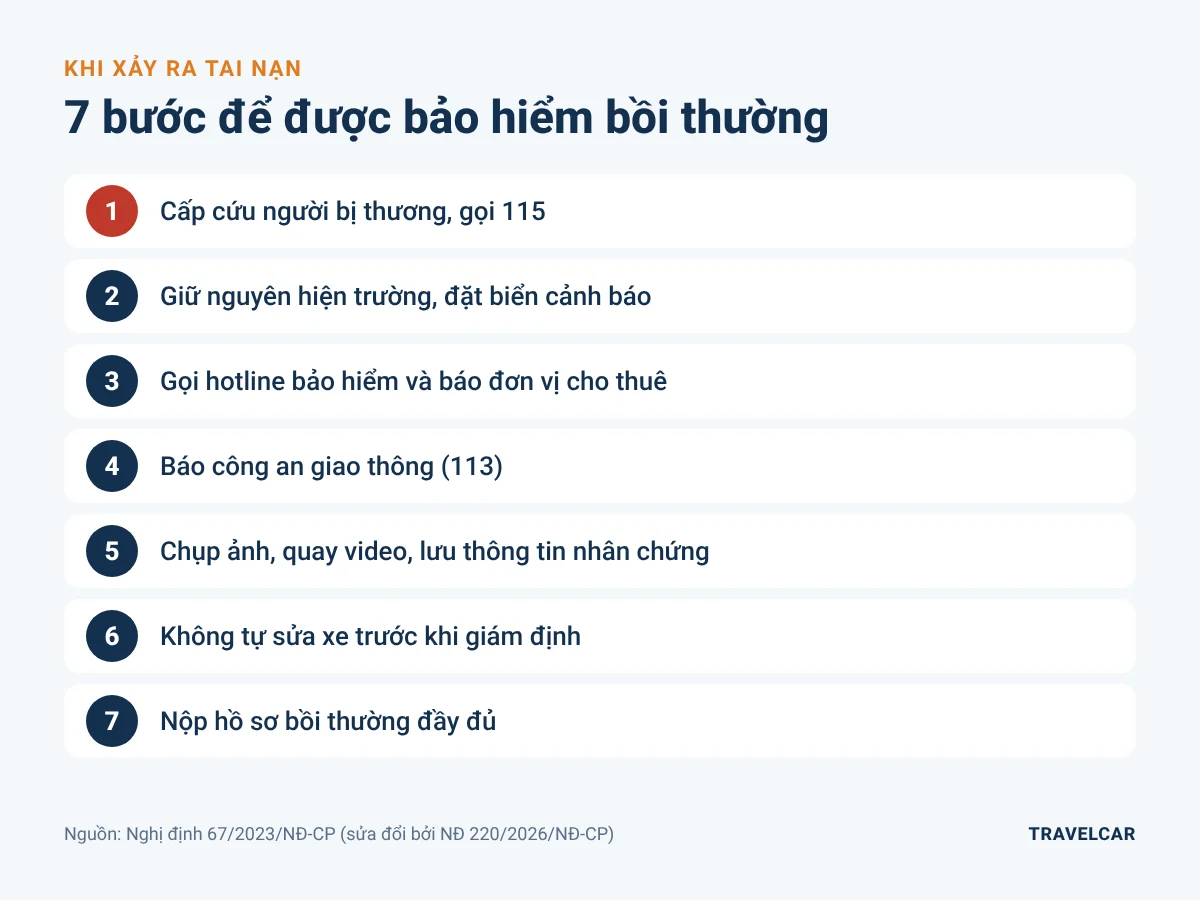
7 bước xử lý tai nạn khi đang thuê xe du lịch để không mất quyền lợi bảo hiểm.
Doanh nghiệp bảo hiểm thường thanh toán trong 15 ngày kể từ khi nhận đủ hồ sơ hợp lệ, và tối đa 30 ngày nếu cần xác minh. Bước 5 là bước nhiều người bỏ qua vì hoảng loạn, trong khi ảnh và video chụp ngay tại chỗ là bằng chứng mạnh nhất khi có tranh chấp về lỗi.
Làm thế nào để kiểm tra xe du lịch có bảo hiểm đầy đủ trước khi thuê?
Bạn kiểm tra bằng cách yêu cầu xem giấy chứng nhận bảo hiểm TNDS còn hạn, đúng biển số, có ghi mục đích "Kinh doanh", rồi hỏi rõ các loại bảo hiểm tự nguyện kèm mức miễn thường. Danh sách dưới đây mất khoảng 5 phút và nên làm trước khi chuyển tiền cọc:
- Giấy chứng nhận TNDS (bản giấy hoặc bản điện tử): còn hiệu lực trong suốt thời gian thuê, biển số trùng với xe thực tế.
- Mục đích sử dụng ghi "Kinh doanh" hoặc "Kinh doanh vận tải", nhất là với xe tự lái.
- Xe có bảo hiểm vật chất không, có điều khoản thủy kích không, mức miễn thường mỗi vụ là bao nhiêu.
- Số tiền bảo hiểm tai nạn cho mỗi chỗ ngồi, áp dụng cho cả tài xế và hành khách.
- Hợp đồng thuê xe ghi rõ trách nhiệm bồi thường của mỗi bên và mức tối đa bạn phải chịu.
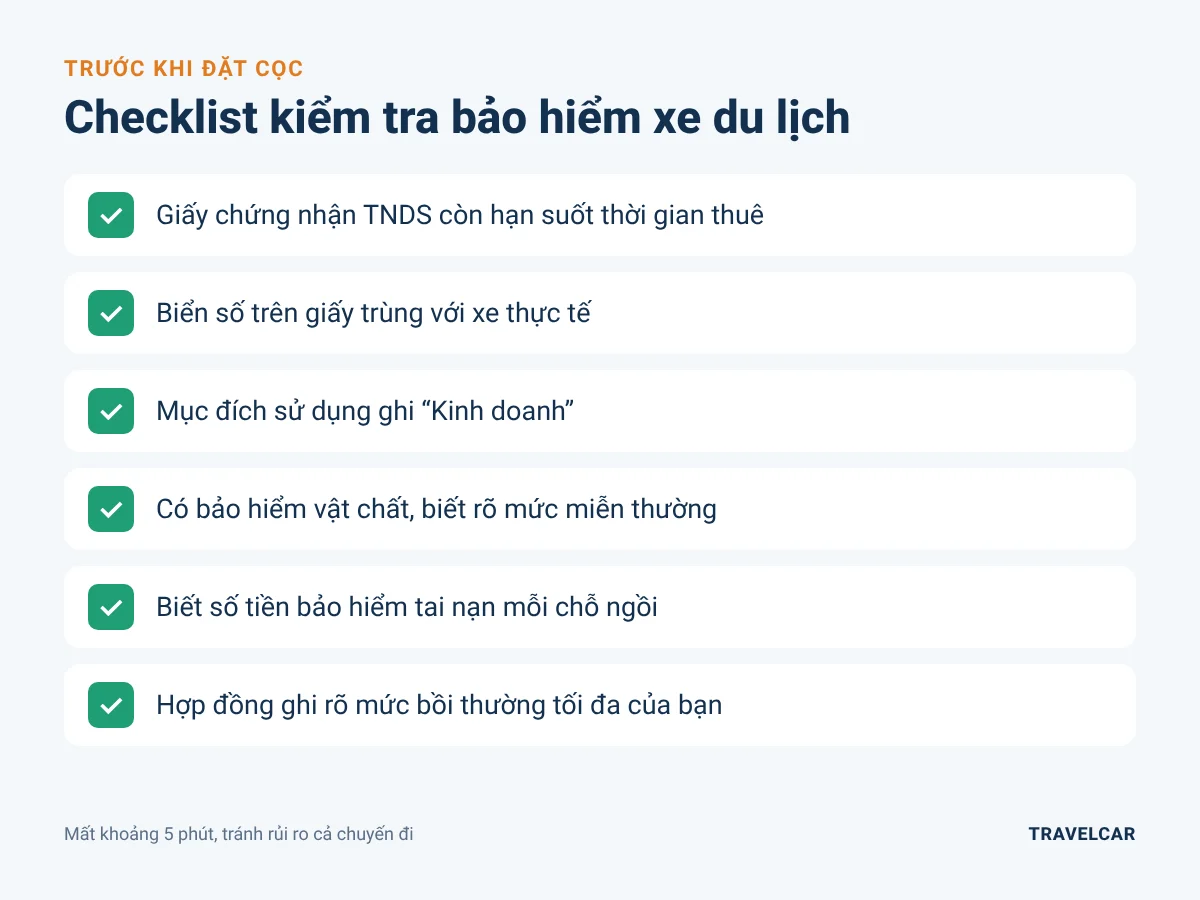
Những điểm cần kiểm tra về bảo hiểm trước khi đặt cọc thuê xe du lịch.
Khi đặt xe tại TRAVELCAR, bạn có thể đề nghị nhân viên gửi ảnh giấy chứng nhận bảo hiểm của chính chiếc xe sẽ phục vụ chuyến đi. Một đơn vị làm ăn đàng hoàng sẽ không ngần ngại. Bảo hiểm đầy đủ mới chỉ là một nửa câu chuyện, nửa còn lại là hợp đồng rõ ràng và quy trình giao nhận xe cẩn thận.
Kinh nghiệm thuê xe du lịch an toàn, tránh tranh chấp
Kinh nghiệm thuê xe du lịch an toàn gói gọn trong bốn việc: đọc kỹ hợp đồng, ghi nhận hiện trạng xe, làm rõ trách nhiệm phạt nguội, và chọn đơn vị có xe đăng ký kinh doanh.
Đọc kỹ hợp đồng và điều khoản tiền cọc
Hợp đồng thuê xe là căn cứ duy nhất để phân định ai trả tiền khi có sự cố. Bạn cần tìm ba phần: điều khoản bảo hiểm, điều khoản bồi thường hư hỏng và điều khoản hoàn cọc. Tiền cọc nên có thời hạn hoàn trả cụ thể, ví dụ trong 7 ngày sau khi trả xe nếu không có phạt nguội. Nếu chưa biết một hợp đồng chuẩn trông như thế nào, bạn có thể tham khảo mẫu hợp đồng thuê xe du lịch trước khi ký, hoặc đọc thêm vì sao thuê xe du lịch bắt buộc phải làm hợp đồng.
Quay video và chụp ảnh hiện trạng xe khi nhận và khi trả
Biên bản bàn giao kèm ảnh, video là bằng chứng quan trọng nhất khi chủ xe cho rằng vết xước mới do bạn gây ra. Hãy quay một vòng quanh xe dưới ánh sáng tốt, chụp cận từng vết trầy, nội thất, mức nhiên liệu và số km trên đồng hồ. Làm lại y hệt khi trả xe. Những mẹo khác khi tự cầm lái được tổng hợp trong bài kinh nghiệm thuê xe tự lái ở Hà Nội.
Làm rõ trách nhiệm phạt nguội
Thông báo phạt nguội có thể đến vài tuần sau khi bạn trả xe. Hợp đồng cần ghi rõ thời điểm nhận và trả xe tính đến từng giờ, để xác định vi phạm thuộc về ai. Trước khi trả xe, bạn có thể tự tra cứu phạt nguội theo biển số trên Cổng thông tin của Cục Cảnh sát giao thông để xử lý luôn nếu có.
Chọn đơn vị cho thuê có xe đăng ký kinh doanh vận tải
Xe đăng ký kinh doanh vận tải đóng phí bảo hiểm cao hơn, nhưng đổi lại là quyền lợi bảo hiểm không bị vô hiệu vì sai mục đích sử dụng. Với đoàn đông người, thuê xe kèm tài xế giúp bạn chuyển gần như toàn bộ rủi ro sang đơn vị vận chuyển. Bạn có thể xem các dòng xe có tài xế từ 4 đến 60 chỗ tại trang cho thuê xe du lịch TRAVELCAR, hoặc tìm hiểu thêm lái xe du lịch cần những giấy tờ gì.
Câu hỏi thường gặp về bảo hiểm khi thuê xe du lịch
Người thuê xe có phải tự mua bảo hiểm không?
Không. Chủ xe hoặc đơn vị cho thuê là người có nghĩa vụ mua bảo hiểm TNDS bắt buộc, và thường mua luôn bảo hiểm tai nạn hành khách, bảo hiểm vật chất xe. Bạn chỉ cần tự mua bảo hiểm du lịch cá nhân nếu muốn được bảo vệ thêm về y tế, hành lý hoặc hủy chuyến.
Xe du lịch không có bảo hiểm TNDS bị phạt bao nhiêu?
Người điều khiển ô tô không có hoặc không mang theo giấy chứng nhận bảo hiểm TNDS còn hiệu lực bị phạt từ 400.000 đến 600.000 đồng theo Nghị định 168/2024/NĐ-CP. Khoản phạt này nhỏ so với rủi ro thật: khi xảy ra tai nạn, chủ xe phải tự bồi thường toàn bộ cho người bị hại.
Giá thuê xe đã bao gồm bảo hiểm chưa?
Phần lớn giá thuê xe du lịch đã bao gồm bảo hiểm TNDS bắt buộc và thường cả bảo hiểm tai nạn hành khách. Bảo hiểm vật chất với xe tự lái thì tùy đơn vị: có nơi gộp vào giá, có nơi thu thêm một khoản "phí bảo hiểm" theo ngày để giảm mức bạn phải bồi thường. Hãy yêu cầu ghi rõ trong báo giá.
Thuê xe tự lái qua ứng dụng có được bảo hiểm bồi thường không?
Có, nếu xe có bảo hiểm phù hợp với mục đích cho thuê. Rủi ro xuất hiện khi xe cá nhân đăng ký "không kinh doanh" được đem cho thuê, vì doanh nghiệp bảo hiểm có thể từ chối bồi thường vật chất với lý do sử dụng sai mục đích. Trước khi đặt, bạn nên hỏi chủ xe hoặc nền tảng về loại bảo hiểm đang áp dụng.
Đã có bảo hiểm hành khách thì có cần mua thêm bảo hiểm du lịch không?
Không bắt buộc, nhưng nên cân nhắc với chuyến dài ngày. Bảo hiểm hành khách chỉ bảo vệ bạn khi đang ở trên xe hoặc lên xuống xe. Bảo hiểm du lịch bảo vệ cả lúc bạn tắm biển, leo núi, ốm đau tại khách sạn hay mất hành lý, với chi phí chỉ vài nghìn đến vài chục nghìn đồng mỗi ngày.
Thuê xe không có bảo hiểm sẽ gặp rủi ro gì?
Thuê phải một chiếc xe không có bảo hiểm đầy đủ, bạn và người thân có thể không được bồi thường khi bị thương, còn bạn có thể phải tự gánh toàn bộ chi phí sửa xe và tranh chấp với chủ xe. Với xe tự lái, một vụ va chạm nhỏ cũng có thể biến thành khoản tiền lớn hơn cả tiền thuê cả chuyến.
Bảo hiểm khi thuê xe du lịch không phức tạp nếu bạn nhớ 4 loại: TNDS bắt buộc, vật chất xe, tai nạn người ngồi trên xe và du lịch cá nhân. Trước mỗi chuyến đi, chỉ cần 5 phút kiểm tra giấy chứng nhận, mục đích sử dụng "Kinh doanh", mức miễn thường và số tiền bảo hiểm mỗi chỗ ngồi. Nếu bạn muốn chuyến đi của gia đình hay công ty được bảo vệ trọn vẹn ngay từ đầu, bạn có thể đề nghị TRAVELCAR gửi giấy tờ bảo hiểm của chiếc xe sẽ phục vụ đoàn để kiểm tra trước khi đặt.
Thông tin về phí và quyền lợi bảo hiểm trong bài được tổng hợp từ Nghị định 67/2023/NĐ-CP, Nghị định 220/2026/NĐ-CP, Nghị định 168/2024/NĐ-CP và quy tắc bảo hiểm công khai của một số doanh nghiệp bảo hiểm. Mức phí bảo hiểm tự nguyện và điều khoản loại trừ có thể khác nhau giữa các doanh nghiệp. Cập nhật tháng 11/2026.